


預售屋履約保證是什麼?5種機制差異與購屋者查核重點
預售屋履約保證是什麼?5種機制差異與購屋者查核重點
買預售屋從簽約到交屋,常常要等 1 至 4 年。這段期間,定金、簽約金、工程款一筆筆繳出去,房子卻還在蓋。要是中途建商財務出問題、工程停擺,已經繳的錢怎麼辦? 「履約保證」就是為了回答這個問題而設計的制度。依現行規定,每個預售屋建案都必須從 5 種機制中擇一辦理,但這 5 種的保障程度差很多。這篇文章帶你看懂各種機制的差異,以及簽約前、付款時應該核對哪些地方。
履約保證是什麼?
履約保證(法規用語為「履約擔保」),是讓建商以外的第三方,來幫購屋者管住錢、或在建商無法完工時接手的一套機制。這個第三方可能是銀行、信託機構,也可能是其他建設公司。
可以用網購來想像:買家付款後,錢先停在平台,等收到貨才撥給賣家。預售屋的「貨」要好幾年才會到,所以更需要這樣的安排。
自 2011 年起,內政部公告的「預售屋買賣定型化契約應記載及不得記載事項」就規定預售屋應辦理履約擔保,而且要寫進買賣契約。也就是說,這不是建商的額外福利,而是每個預售屋建案都必備的基本保障。
5 種履約保證機制,差在哪裡?
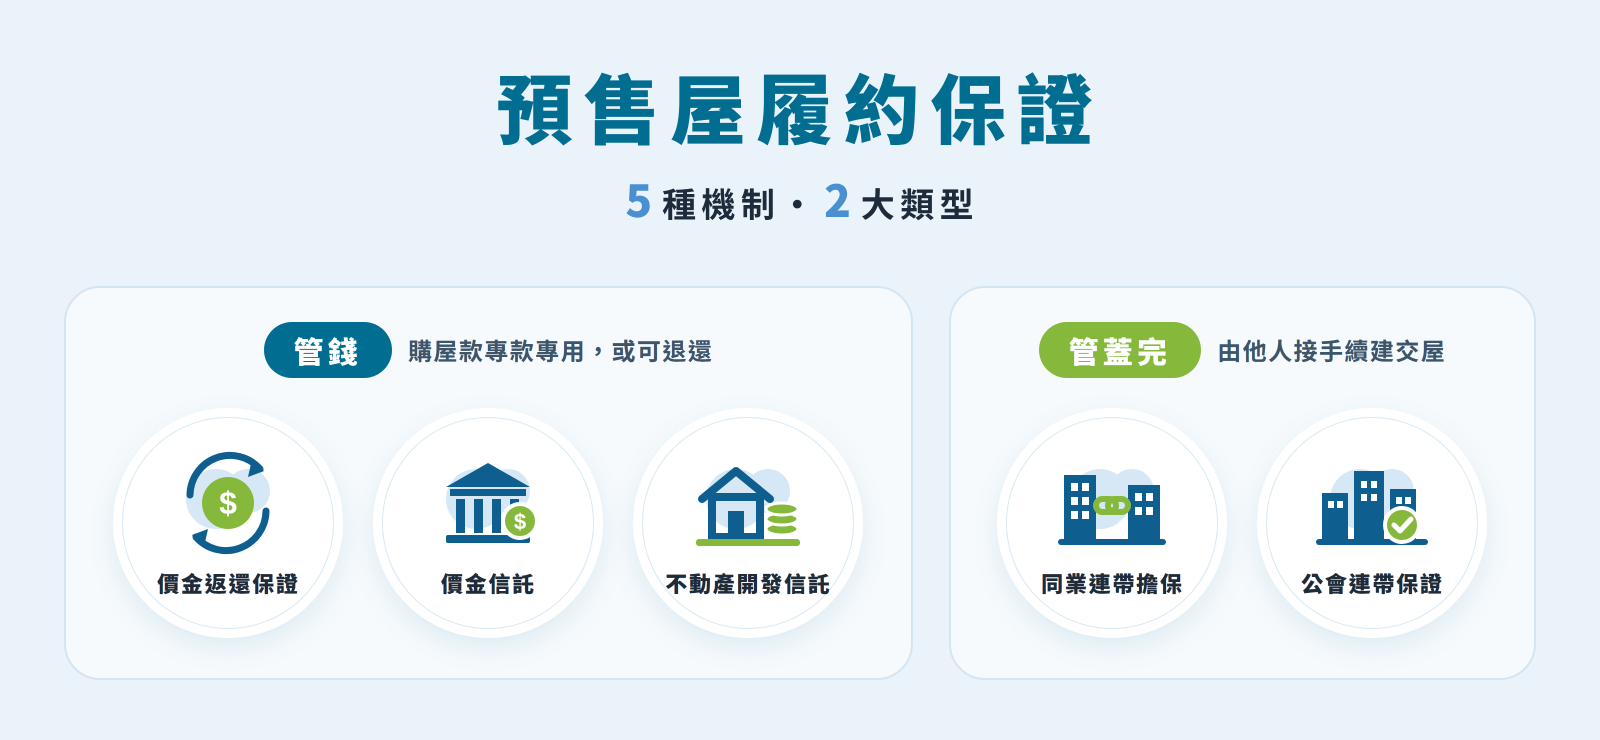
5 種機制可以分成兩大類:一類是「管錢」,確保購屋款專款專用或能退還;另一類是「管蓋完」,建商出問題時由別人接手蓋到交屋。
第一類:管錢
價金返還保證
購屋款存入金融機構的專戶,建商若未依約完工或交屋,由金融機構將已繳價金退還給買方。對購屋者最有利,但建商要等交屋後才能動用這筆錢,資金壓力大,實務上較少採用。
價金信託
購屋款交由銀行或信託機構的專款專用帳戶保管,再依信託契約支付工程款與稅費,避免被挪用到其他地方。
不動產開發信託
和價金信託類似,但信託的不只是購屋款,建商的建案土地與興建資金也一起交付信託,由信託機構依工程進度撥款。 要特別留意:兩種信託的功能是「專款專用」,不等於「保證完工」或「保證全額退款」。信託的受益人是建商,只有在建商無法依約完工或交屋時,專戶內剩餘的款項才歸屬買方。
第二類:管蓋完
同業連帶擔保
由另一家同業同級的建設公司互相擔保。建商未依約完工或交屋時,買方可持契約請擔保公司續建到交屋。
公會辦理連帶保證協定
建案加入不動產開發商業同業公會的連帶保證協定,由加入協定的其他會員公司共同完成建案後交屋。 這兩種的重點不在保管價金,而在「把房子蓋完」。如果擔保公司和建商屬於同一集團或關係企業,可以多留意擔保公司自身的財務狀況。
一張表看懂差異
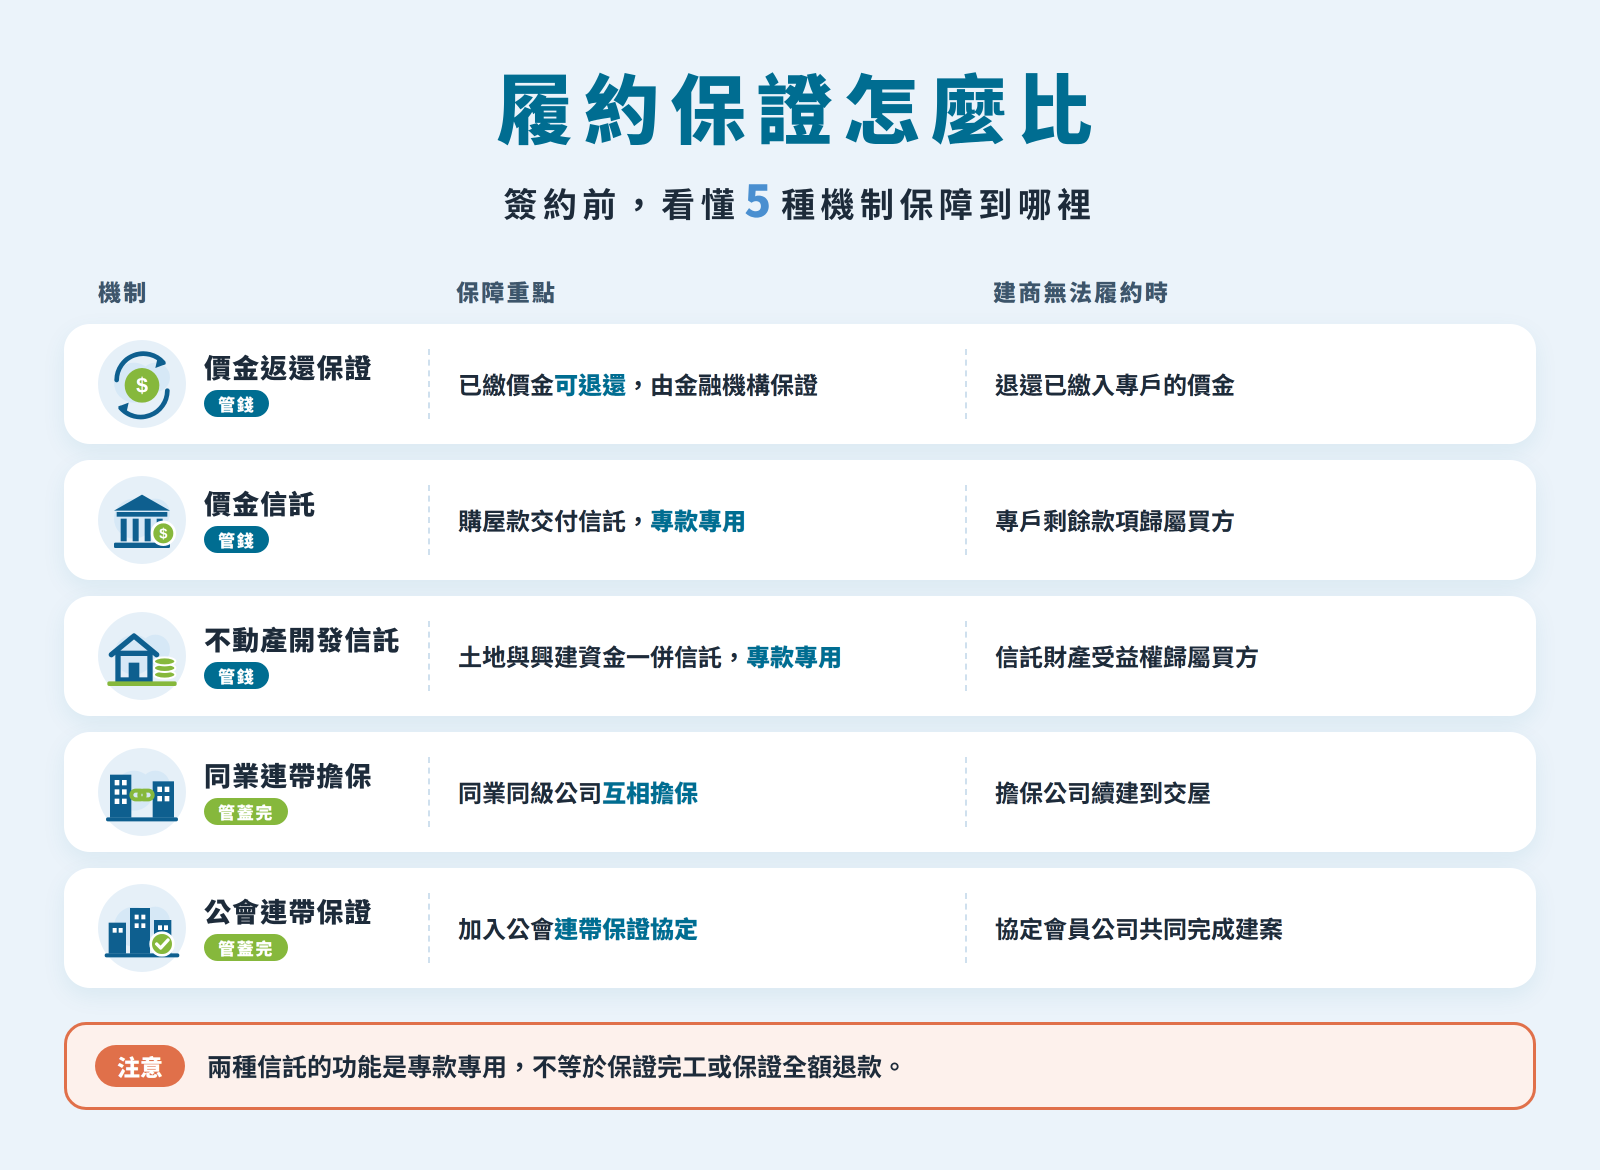
沒有哪一種機制能保證「一定順利交屋」。了解自己買的建案是哪一種、保障到哪裡,才是重點。
2026 年履約擔保修正重點
為降低「爛尾樓」風險,行政院消費者保護會於 2026 年 5 月通過內政部研擬的修正草案,針對履約擔保加強規範。主要有三個方向:
兩種信託:契約要寫明信託專戶名稱與帳號,買方繳的錢原則上直接匯入專戶,而且只能用於工程款與相關稅費,不能拿去付廣告、銷售等管銷費用。
價金返還保證:同樣要寫明專戶資訊,並以「實際繳存在專戶內的價金」作為保證範圍。
同業與公會連帶擔保:明定擔保公司要負責「續建至完工後交屋」。 這次修正尚待內政部正式公告後才會生效,實際上路時間與內容請以內政部公告為準。不過修法方向本身就是很好的提醒:繳款時確認錢是否進到指定專戶,是購屋者自己就能做的保護。
購屋者怎麼查、怎麼核對?
履約保證的保障,要搭配購屋者自己核對才算完整。從賞屋到繳款,可以依序做這 4 件事:
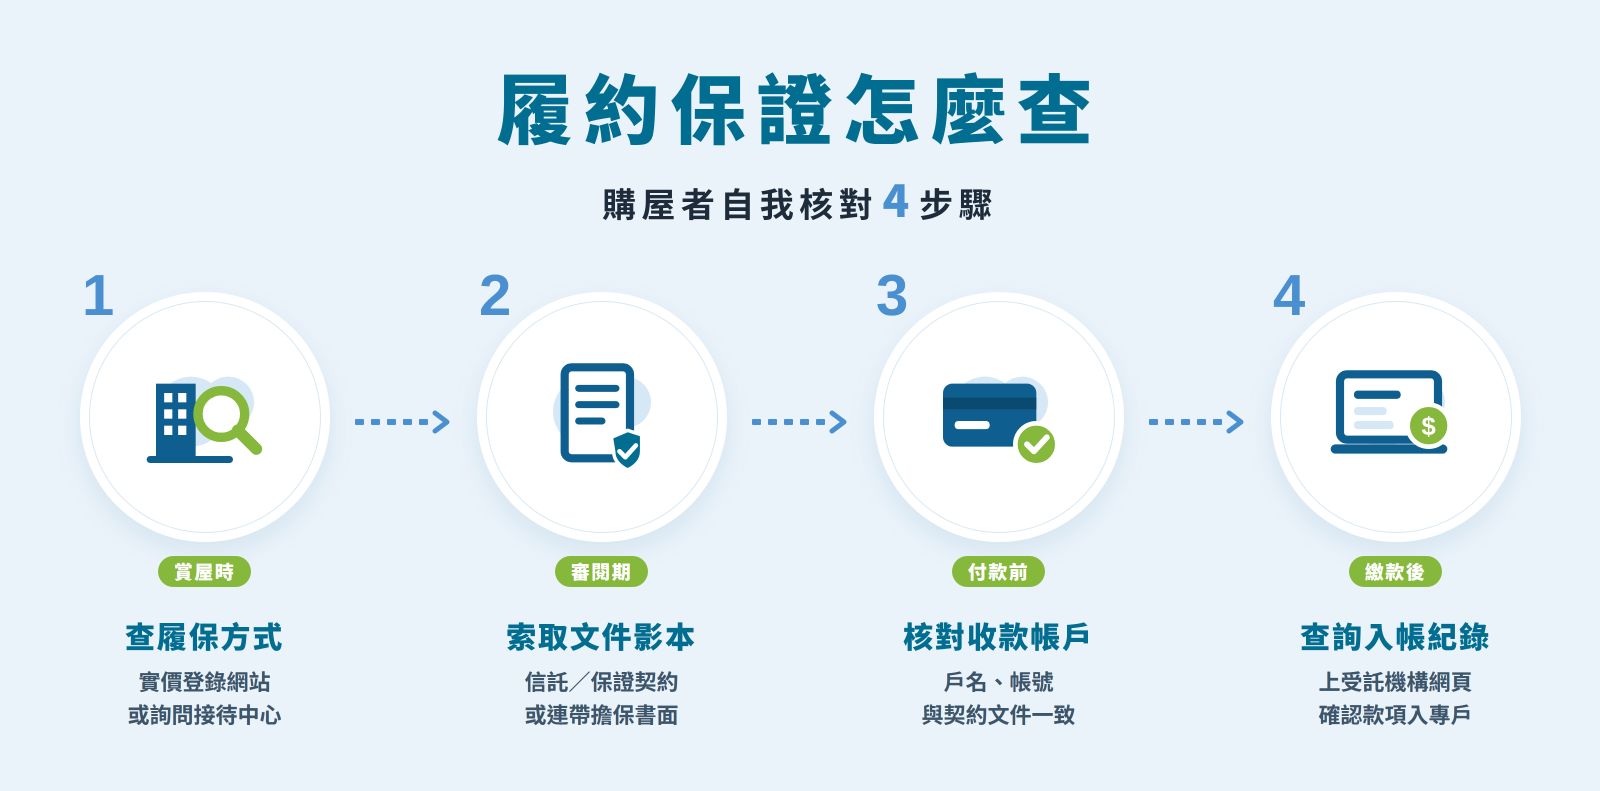
1.賞屋時:先查建案的履保方式
預售屋在公開銷售前,必須將建案資訊報請主管機關備查,其中就包含採用的履約擔保方式,可以到內政部實價登錄網站查詢。也可以直接詢問接待中心。
2.契約審閱期:索取證明文件影本
簽約前至少有 5 天審閱期。依契約範本,賣方應提供信託契約、保證契約或連帶擔保書面的影本。確認承作的金融機構或擔保公司名稱,以及建商無法履約時怎麼處理。
3.付款前:核對收款帳戶
把契約、證明文件上的戶名與帳號,和實際要匯入的帳戶逐項對照。定金、簽約金、工程款都匯入指定帳戶,不要交現金或匯到個人帳戶。
4.繳款後:查詢入帳紀錄
如果是信託機制,受託機構會提供查詢網頁,建商也應在簽約時告知查詢方式。每次繳款後上網確認錢是否已進入信託專戶。
對履約擔保內容有疑問時,也可以詢問建案所在地的縣市政府地政單位。
履約保證,是信任的起點
履約保證是制度面的保障,但建商的財務體質、過去的交屋紀錄與工程進度是否公開透明,一樣值得一起看。 泰和茂每個預售屋建案都會在買賣契約中載明履約保證方式,並依規定提供相關證明文件。賞屋時歡迎直接詢問接待中心,也可以透過官網的工程進度持續掌握興建狀況。 等待交屋的過程中,預售屋還有一個新成屋、中古屋都沒有的優勢:可以提前把家改成你想要的樣子。
下一篇〈客變是什麼?流程與注意事項〉,帶你一次搞懂。